15 ઓક્ટોબર, 2026થી નવા વ્યાજદર અમલી | ₹50 લાખની બાકી હોમ લોન પર 20 વર્ષની મુદત માટે દર મહિને આશરે ₹781નો વધારાનો બોજ | ₹1 કરોડની લોન પર EMIમાં ₹1,563નો વધારો થઈ શકે છે
અમદાવાદ:
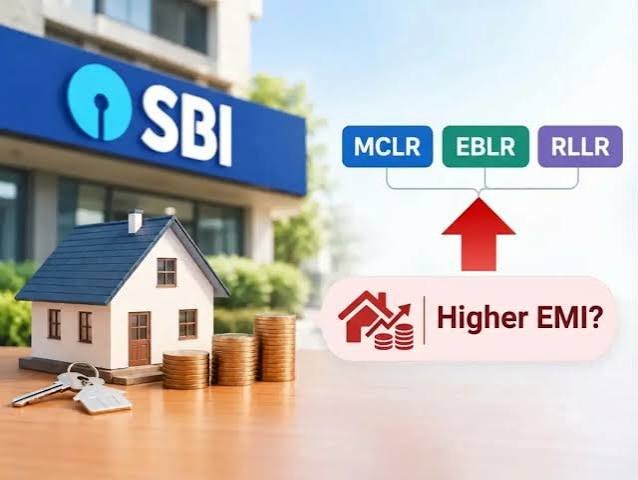
દેશની સૌથી મોટી સરકારી બેંક સ્ટેટ બેંક ઓફ ઇન્ડિયા (SBI)ના હોમ લોનધારકો માટે મહત્વના સમાચાર સામે આવ્યા છે. બેંકે હોમ લોનના વ્યાજદરમાં 25 બેસિસ પોઈન્ટ એટલે કે 0.25 ટકાનો વધારો કર્યો છે. આ ફેરફાર 15 ઓક્ટોબર, 2026થી અમલી બન્યો છે. વ્યાજદરમાં વધારાને પગલે બેન્ચમાર્ક સાથે જોડાયેલી હોમ લોન ધરાવતા ગ્રાહકોના માસિક હપ્તા (EMI)માં વધારો થઈ શકે છે. બીજી તરફ, કેટલાક ગ્રાહકો માટે EMI યથાવત્ રાખીને લોનની મુદત વધારવામાં આવી શકે છે.
RBIના રેપો રેટમાં વધારા બાદ SBIનો નિર્ણય
રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI)ના રેપો રેટમાં વધારા બાદ SBIએ પોતાના ધિરાણ દરમાં ફેરફાર કર્યો છે. બેંકે એક્સટર્નલ બેન્ચમાર્ક લિંક્ડ રેટ (EBLR) અને રેપો લિંક્ડ લેન્ડિંગ રેટ (RLLR)માં 0.25 ટકાનો વધારો કર્યો છે. આ બેન્ચમાર્ક સાથે જોડાયેલી લોન ધરાવતા ગ્રાહકો પર તેની સીધી અસર પડી શકે છે.
જોકે, દરેક લોનધારકના EMIમાં સરખો વધારો થાય તે જરૂરી નથી. લોનનો પ્રકાર, લાગુ વ્યાજદર, બાકી મુદ્દલ રકમ અને લોન ચૂકવવાની બાકી મુદતના આધારે હપ્તામાં ફેરફાર થશે. તેથી ગ્રાહકોએ પોતાના લોન એકાઉન્ટમાં લાગુ પડતા નવા વ્યાજદરની વિગતો તપાસવી જરૂરી છે.
હવે કેટલો થયો SBI હોમ લોનનો વ્યાજદર?
જાહેર કરાયેલી વિગતો અનુસાર, SBIની વિવિધ હોમ લોન શ્રેણીઓમાં વ્યાજદર નીચે મુજબ છે:
- રેગ્યુલર હોમ લોન: 7.50%થી 8.80%
- હોમ લોન મૈક્સગેન: 8.00%થી 9.30%
- ટોપ-અપ હોમ લોન: 8.00%થી 10.75%
- ટોપ-અપ ઓવરડ્રાફ્ટ લોન: 8.50%થી 11.25%
ગ્રાહકનો અંતિમ વ્યાજદર બેંકના લાગુ નિયમો, લોનની શ્રેણી અને વ્યક્તિગત પાત્રતા પર આધારિત હોઈ શકે છે.
₹50 લાખની લોન પર EMI કેટલો વધશે?
વ્યાજદરમાં 0.25 ટકાનો વધારો સામાન્ય લાગતો હોવા છતાં લાંબા ગાળાની હોમ લોનમાં તેની નોંધપાત્ર અસર થઈ શકે છે. ઉદાહરણ તરીકે, જો કોઈ ગ્રાહકની ₹50 લાખની બાકી લોન પર વ્યાજદર 8%થી વધીને 8.25% થાય અને લોનની બાકી મુદત 20 વર્ષ હોય, તો માસિક EMIમાં અંદાજે ₹781નો વધારો થઈ શકે છે.
તેવી જ રીતે, ₹1 કરોડની બાકી લોન ધરાવતા ગ્રાહક માટે સમાન વ્યાજદર અને મુદતની સ્થિતિમાં માસિક EMIમાં આશરે ₹1,563નો વધારો થઈ શકે છે.
આ ગણતરીમાં લોનની બાકી મુદ્દલ રકમ અને 20 વર્ષની બાકી મુદત ધ્યાને લેવામાં આવી છે. વાસ્તવિક EMIમાં ફેરફાર ગ્રાહકના લોન એકાઉન્ટની વિગતો અનુસાર અલગ હોઈ શકે છે.
લોનધારકોએ હવે શું કરવું?
વ્યાજદર વધ્યા બાદ ગ્રાહકો પાસે મુખ્યત્વે બે વિકલ્પ રહે છે. પહેલો વિકલ્પ એ છે કે વધેલો EMI સ્વીકારીને લોનની મૂળ મુદત જાળવી રાખવી. બીજો વિકલ્પ EMIમાં મોટો ફેરફાર ટાળવા માટે લોનની મુદત વધારવાનો હોઈ શકે છે, જો બેંકની નીતિ મુજબ તેની મંજૂરી મળે.
જોકે, મુદત વધારવાથી લાંબા ગાળે ચૂકવવાનું કુલ વ્યાજ વધી શકે છે. તેથી ગ્રાહકોએ પોતાની આવક, માસિક ખર્ચ અને બાકી લોનને ધ્યાનમાં રાખીને નિર્ણય લેવો જોઈએ. બેંક પાસેથી સુધારેલી EMI વિગતો અને કુલ બાકી ચૂકવણીની ગણતરી મેળવી લેવી વધુ યોગ્ય રહેશે.
નોંધ: વ્યાજદર અને EMIના આંકડા ઉપલબ્ધ વિગતો પર આધારિત છે. અંતિમ નિર્ણય લેતાં પહેલાં SBIની સત્તાવાર વેબસાઇટ અથવા સંબંધિત શાખા પાસેથી નવા દરોની પુષ્ટિ કરવી.